
監査事務所のSEO
問い合わせの前に、事務所を判断する材料を届ける
財務責任者は事務所の名前を知っていても、選ぶ理由を社内で説明する必要があります。この仕事を任せられるか。誰が責任者になるのか。経験を裏付けるものはあるか。答えを見つけやすく、確かめやすく、共有しやすくしましょう。
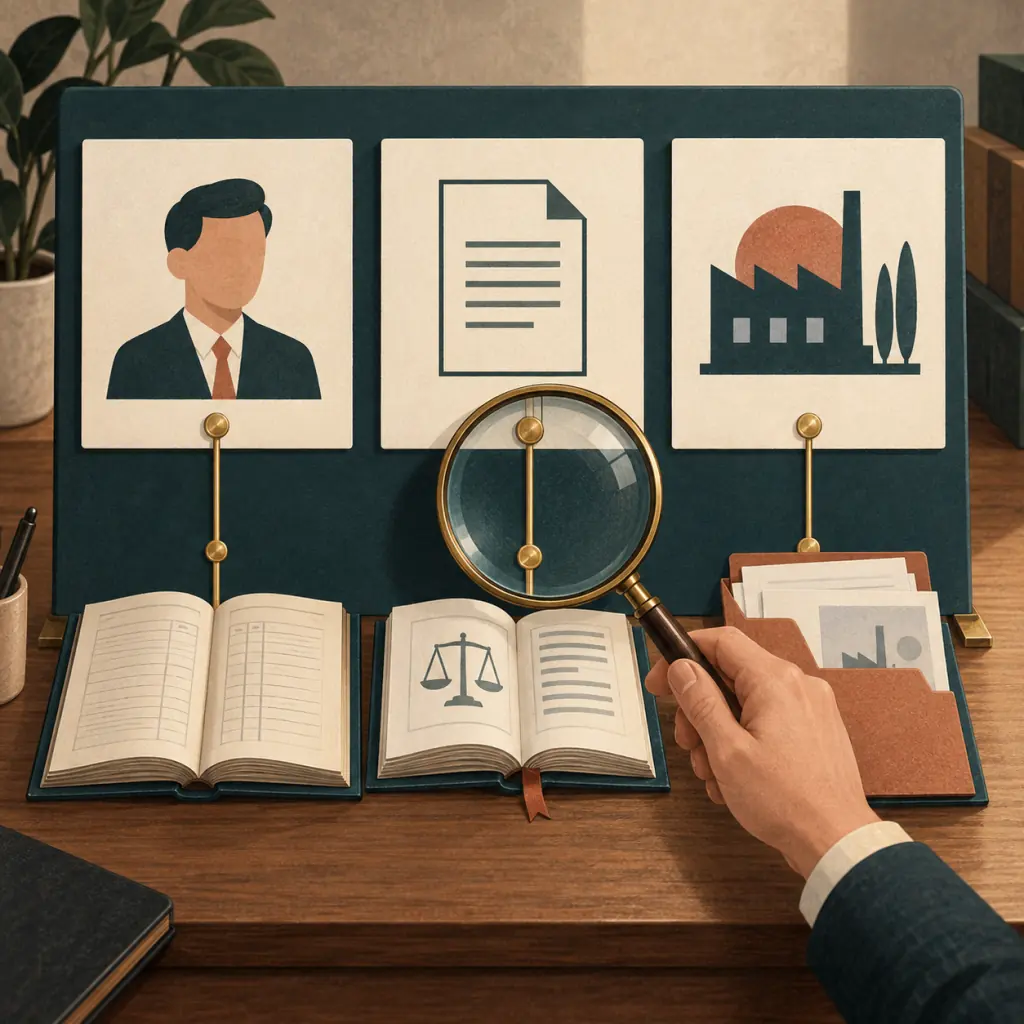
情報源が見えると、説明の確かさを判断しやすくなります。つながったパネルはその関係を示す図であり、実際の業務記録ではありません。
重要な説明には、確かめられる根拠を添える
紹介を受けてサイトに来る人も、サービス名や業種で検索して来る人もいます。どちらにも「信頼できる事務所です」という自己紹介だけでは足りません。
重要な説明を根拠につなげましょう。パートナーの紹介には該当する専門職の登録情報を、サービスには業務範囲と適用基準を示します。業種別の経験は、公開が承認された実際の業務内容で説明します。人物紹介、拠点情報、連絡方法の食い違いもなくしましょう。
建設会社に向けては、チームが扱った財務報告上の課題を説明します。非営利組織に向けては、関連する業務の内容を示します。実例は事実関係と守秘義務を確認してから公開し、架空の例はそう明記してください。
これは、Googleのユーザー第一のコンテンツに関する指針を実務に生かす方法です。名前を見つけてもらうだけでなく、事務所を評価する手助けをします。
最初の問い合わせ前に、六つの疑問へ答える
どのような組織に対応できますか?
対象となる組織の種類、業種、法域を示し、重要な対象外条件も説明します。地域別のページは、実際に引き受けられる業務に対応させてください。検索流入のためだけに地名を増やしてはいけません。
どのサービスですか?
財務諸表監査、内部監査、法令等への準拠を確認する業務、その他のサービスを分けて説明します。SOC 2の保証業務や米国の年金制度の監査を提供する場合も、その具体的な内容を示します。「監査」という大きな括りで違いを隠さないようにしましょう。
どの要件が適用されますか?
適用する枠組み、法域、報告期間を明記します。どの版を使うべきかは専門業務の責任者に確認してもらいます。略語を並べるのではなく、その基準が顧客にとって何を意味するかを説明しましょう。
誰が業務を率いますか?
関係するパートナーを紹介し、チームの資格や経験を裏付ける情報を示します。該当する登録情報や免許情報にリンクを設けます。担当予定チームについて質問する方法も説明しますが、特定の人の配置が既に決まったようには書かないでください。
何を準備し、何を受け取りますか?
通常必要な準備、顧客から提供してもらう情報、報告書や成果物の種類を説明します。例として示す概要と、今後合意する業務範囲を区別してください。有利な監査意見や特定の発見事項を約束してはいけません。
連絡した後はどう進みますか?
まず業務範囲と日程を相談し、その後に必要な受嘱審査や独立性の確認を行う流れを説明します。税務や記帳のサービスもある場合、その問い合わせは区別します。問い合わせを受けた時点では、まだ業務契約は成立していません。
最初のメッセージは相談の入り口です。機密資料の共有方法は、別途合意する必要があります。受付と鍵付きの書庫が、その違いを表しています。
最初に必要なのは、財務資料ではなく相談の概要
非営利組織の財務担当者が、ある報告要件について相談したい場面を考えます。これは架空の例です。実際の顧客事例でも、監査が必要だという判断でもありません。
最初の問い合わせには、次の情報が役立ちます。
- 組織:種類と法域。
- 要件:必要な報告書と、それを求めている相手。
- 期間:会計年度または報告対象期間。
- 日程:希望する完了日。
- 連絡担当者:相談を取りまとめる人。
一般的な問い合わせフォームには、機密の財務資料を送らないよう案内します。相談内容が明確になってから、必要な追加情報と適切な共有方法を事務所が説明できます。
異なる業務に、同じ保証を期待させない
財務諸表監査
ISA 200では、監査人は、財務諸表全体に不正や誤りによる重要な虚偽表示がないことについて合理的な保証を得ることを目指します。そして、適用される財務報告の枠組みに基づいて監査意見を表明します。
合理的な保証は高い水準の保証ですが、絶対ではありません。完全に誤りのない会計や、すべての誤り・不正の発見を保証するものとして説明してはいけません。
合意された手続
ISRS 4400(改訂版)では、業務実施者が合意された手続を行い、発見事項を報告します。想定される利用者は、その報告から自ら結論を導きます。
監査意見や保証の結論を示す業務ではありません。実際に行うサービスと成果物を説明し、監査と置き換えられるような印象を与えないでください。
実際の業務に適用される基準を使います。IESBA倫理規程は、事実に即したマーケティングや独立性に関する国際的な専門職の指針であり、地域の規則に代わるものではありません。サービスの説明や受嘱要件は、適切な専門資格を持つ確認担当者が点検する必要があります。
古い検索語にも、現在の制度で答える
米国の例:連邦資金を使用する組織を支援する事務所には、今も「A-133 audit」という旧称で問い合わせが来るかもしれません。現在のサービスを説明し、Uniform Guidance:2 CFR Part 200, Subpart FとFederal Audit Clearinghouseへのリンクを設けます。歴史的な呼称を現行規則として示さないでください。
Government Auditing Standardsに基づく業務には、GAOのYellow Bookに関する案内を示します。適用する版は、業務と発効日により決まります。ウェブページに書かれた年だけでは決まりません。責任を持つ専門家に確認してもらいましょう。
法域、著者または専門内容の確認者、情報を確認した日を明記します。一般的なマーケティングページに日付のない適用金額の基準を残さず、現在の適用要件へリンクしてください。
顧客の立場で、スマートフォンから確かめる
サイト制作に参加していない人に架空の組織を設定し、スマートフォンで次のことをしてもらいます。
- 該当するサービスと法域を見つける。
- 責任者となるパートナーと資格の裏付けを見つける。
- 要件、準備、業務範囲の制限を見つける。
- 業務の相談を始める前に残っている質問をまとめる。
次に、チームと調整してテストの問い合わせを送ります。届くことと、返信の経路が明確であることを確認します。新しいページを増やす前に、見つからなかった答えを補いましょう。
適切な受嘱に向けて、どこまで進んだかを測る
検索語と流入先のページを、実際に対応するサービス、業種、法域と照らし合わせます。問い合わせが業務に合うかは大まかに記録し、見込み顧客の機密情報をマーケティング報告に入れないようにします。
根拠へのリンクのクリック、受け取った問い合わせ、対応を進めると決めた案件、契約した業務は別々に集計します。検索順位やページ滞在時間だけでは、顧客が受嘱に適しているとは判断できません。Googleも検索順位1位の保証に注意を促しています。
まず、チームがメールで繰り返し答えている質問を一つ選びます。確認済みの答えをサービスページに載せ、同じ課題でもう一度ページを試してもらいましょう。
監査サービスを、顧客が判断しやすいページに
サービスページを一つと、見込み顧客から繰り返し届く質問をお持ちください。業務範囲、根拠、次の手順が伝わるよう整理をお手伝いします。専門的な説明は、事務所の確認担当者に点検していただきます。