
تحسين محركات البحث لشركات تدقيق الحسابات
أعطوا العميل ما يحتاجه لتقييم شركتكم قبل الاتصال
يعرف مدير مالي اسم شركتكم، لكنه ما زال يحتاج إلى تبرير اختياره. هل تستطيعون تنفيذ العمل؟ من سيتولى قيادته؟ وما الذي يثبت خبرتكم؟ اجعلوا العثور على هذه الإجابات والتحقق منها ومشاركتها مع بقية أصحاب القرار أمرًا سهلًا.
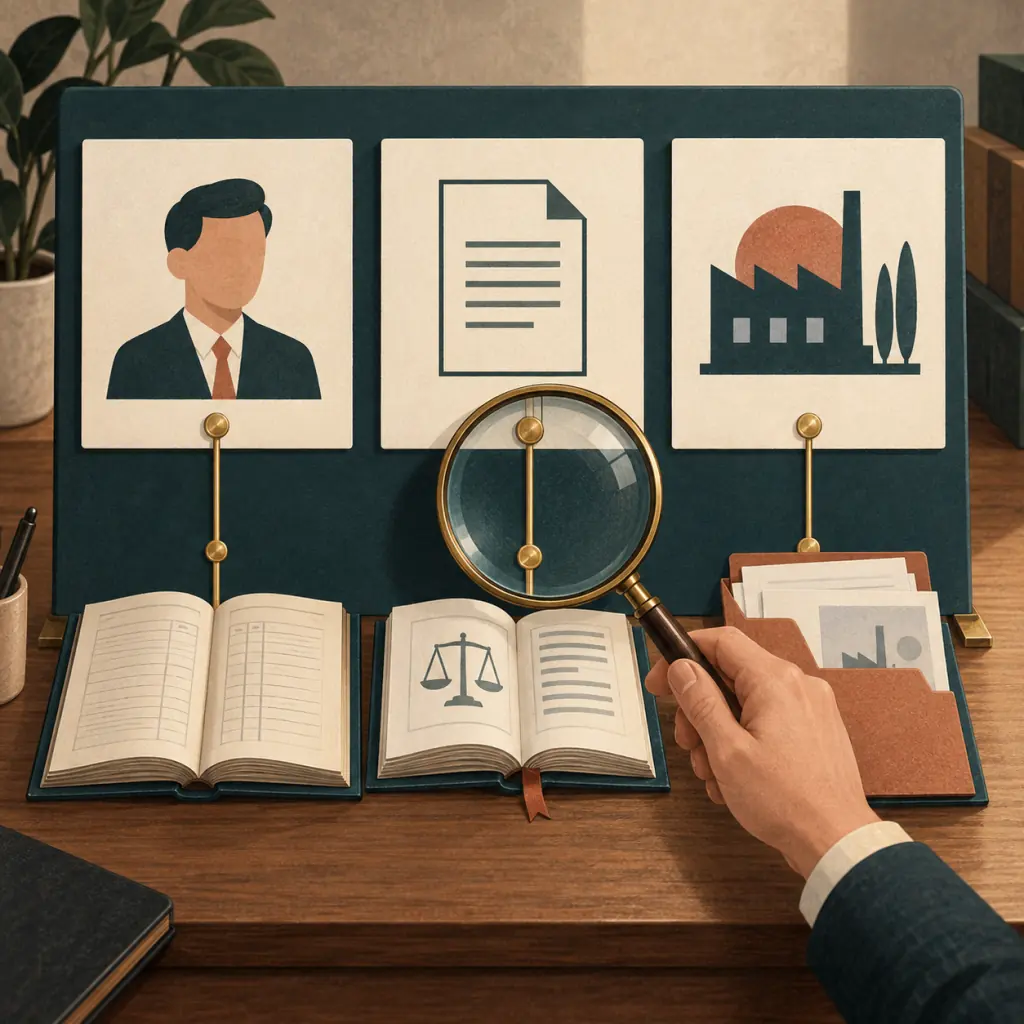
يسهل تقييم المعلومة حين يظهر مصدرها. توضح اللوحات المترابطة هذه العلاقة، ولا تمثل مستندات لمهام فعلية.
اربطوا كل معلومة مهمة بما يستطيع العميل التحقق منه
قد يصل زائر إلى موقعكم بتوصية، أو بعد البحث عن خدمة أو قطاع. وفي الحالتين، يحتاج إلى أكثر من عبارة تقول إن شركتكم جديرة بالثقة.
اربطوا المعلومات المهمة بأدلتها: ملف الشريك بالسجل المهني ذي الصلة، والخدمة بنطاقها ومعاييرها، والخبرة القطاعية بوصف معتمد للنشر عن عمل نُفّذ فعلًا. حافظوا على اتساق التعريف بالفريق وعناوين المكاتب ووسائل التواصل.
لشركة مقاولات، اشرحوا مسألة في إعداد التقارير سبق للفريق التعامل معها. ولمنظمة غير ربحية، وضحوا المهمة ذات الصلة. راجعوا الحقائق ومتطلبات السرية قبل نشر حالة فعلية، وبيّنوا بوضوح أن المثال المتخيّل افتراضي.
هكذا تطبقون إرشادات Google للمحتوى الذي يضع القارئ أولًا: ساعدوا الزائر على تقييم الشركة، لا على العثور على اسمها فقط.
ست إجابات يحتاجها العميل قبل الاستفسار الأول
من تستطيعون خدمته؟
حددوا أنواع الجهات والقطاعات والنطاقات القضائية التي تخدمونها. وضحوا الاستثناءات المهمة. ينبغي أن تعكس الصفحة المخصصة لموقع جغرافي عملًا تستطيعون قبوله فعلًا، لا اسم مكان أُضيف لجذب زيارات البحث.
ما الخدمة المقصودة؟
اشرحوا تدقيق القوائم المالية والتدقيق الداخلي وفحص الالتزام والخدمات الأخرى كلًّا على حدة. إذا كنتم تقدمون مهام التأكيد الخاصة بتقارير SOC 2 أو تدقيق خطط التقاعد الأمريكية، فبيّنوا طبيعة تلك المهام المحددة. لا تخفوا الفروق تحت كلمة «تدقيق» عامة.
ما المتطلبات المطبقة؟
حددوا الإطار والنطاق القضائي وفترة التقرير. اطلبوا من المسؤول المهني التحقق من الإصدار الواجب تطبيقه. اشرحوا ما يعنيه المعيار لهذا العميل بدلًا من سرد اختصارات بلا تفسير.
من سيقود العمل؟
عرّفوا بالشريك المعني، ووثقوا مؤهلات الفريق وخبرته. أضيفوا روابط إلى سجلات القيد أو التراخيص المناسبة. اشرحوا كيف يسأل العميل عن الفريق المقترح، دون الإيحاء بأن شخصًا بعينه قد كُلّف بالفعل.
ما المطلوب من العميل، وماذا سيتسلم؟
اشرحوا التحضير المعتاد والمعلومات التي يقدمها العميل ونوع التقرير أو المخرج النهائي. افصلوا التصور التوضيحي عن نطاق العمل الذي لم يُتفق عليه بعد. لا تعدوا برأي مؤيد أو بنتيجة فحص محددة سلفًا.
ماذا يحدث بعد التواصل؟
وضحوا النقاش الأول حول النطاق والتوقيت، ثم فحوص قبول المهمة والاستقلالية المطبقة على الشركة. افصلوا استفسارات الضرائب وإمساك الدفاتر إن كنتم تقدمون هذه الخدمات. الاستفسار ليس اتفاقًا على تنفيذ المهمة.
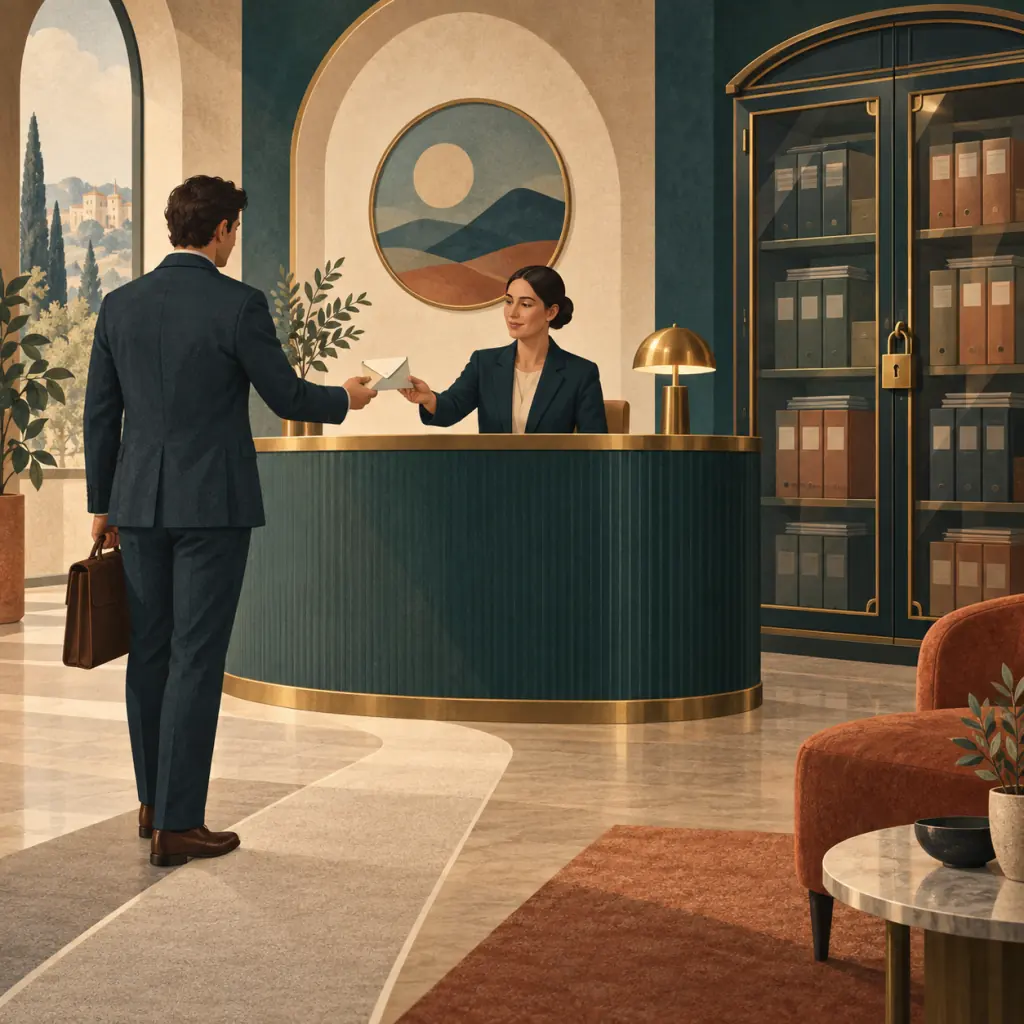
تفتح الرسالة الأولى باب النقاش. أما المستندات السرية فتحتاج إلى طريقة مشاركة منفصلة ومتفق عليها. يوضح مكتب الاستقبال والخزانة هذا الفرق.
اطلبوا وصفًا موجزًا للحاجة، لا الملفات المالية
تخيلوا مسؤولًا ماليًا في منظمة غير ربحية يريد مناقشة متطلب لإعداد تقرير. هذا مثال افتراضي، وليس حالة عميل أو حكمًا بأن التدقيق إلزامي.
يمكن أن تتضمن الرسالة الأولى:
- الجهة: نوعها والنطاق القضائي المعني.
- المتطلب: التقرير المطلوب والجهة التي تشترطه.
- الفترة: السنة المالية أو فترة التقرير.
- التوقيت: موعد الإنجاز المطلوب.
- التواصل: الشخص الذي ينسق النقاش.
اطلبوا عدم إرسال مستندات مالية سرية عبر نموذج التواصل العام. بعد فهم الطلب، يمكن للشركة توضيح المعلومات الإضافية اللازمة والطريقة المناسبة لمشاركتها.
ميّزوا بين التدقيق والإجراءات المتفق عليها
تدقيق القوائم المالية
وفق ISA 200، يسعى المدقق إلى الحصول على تأكيد معقول بأن القوائم المالية ككل خالية من التحريف الجوهري، سواء نشأ عن غش أو خطأ. ويعبّر عن رأي وفق إطار التقرير المالي المطبق.
التأكيد المعقول مرتفع، لكنه ليس مطلقًا. لا تصفوا التدقيق بأنه ضمان لحسابات مثالية أو لاكتشاف كل خطأ وحالة غش.
الإجراءات المتفق عليها
وفق ISRS 4400 (المعدّل)، ينفذ الممارس الإجراءات المتفق عليها ويبلغ بالنتائج. ويستخلص المستخدمون المستهدفون استنتاجاتهم بأنفسهم.
لا تقدم هذه المهمة رأي تدقيق أو استنتاج تأكيد. اشرحوا الخدمة الفعلية وما سيتسلمه العميل، دون الإيحاء بأن نوعَي المهام قابلان للتبادل.
استخدموا المعايير التي تنطبق على عملكم. مدونة IESBA للأخلاقيات مرجع مهني دولي للتسويق الصادق والاستقلالية، وليست بديلًا للقواعد المحلية. يجب أن يراجع مختص مؤهل ما تنشرونه عن الخدمات ومتطلبات قبول المهام.
حتى مصطلح البحث القديم يحتاج إلى إجابة حديثة
مثال أمريكي: قد تتلقى شركة تخدم جهات تنفق منحًا اتحادية استفسارات تستخدم المصطلح القديم «A-133 audit». اشرحوا الخدمة الحالية مع روابط إلى Uniform Guidance: 2 CFR Part 200, Subpart F وFederal Audit Clearinghouse. لا تقدموا التسمية التاريخية باعتبارها القاعدة السارية.
للعمل وفق Government Auditing Standards، أضيفوا رابطًا إلى إرشادات GAO بشأن Yellow Book. يتوقف الإصدار المطبق على العمل وتواريخ سريان المعايير، لا على السنة المكتوبة في صفحة الموقع وحدها. اطلبوا من المهني المسؤول التحقق منه.
اذكروا النطاق القضائي والكاتب أو من راجع المحتوى مهنيًا، وبيّنوا تاريخ التحقق من المعلومات. أضيفوا روابط إلى شروط التطبيق الحالية بدل إبقاء حد مالي بلا تاريخ في صفحة تسويقية عامة.
اختبروا الصفحة بأسئلة العميل
اعرضوا جهة افتراضية على شخص لم يشارك في مشروع الموقع، واطلبوا منه استخدام الهاتف من أجل:
- العثور على الخدمة والنطاق القضائي المناسبين.
- تحديد الشريك المسؤول وما يدعم مؤهلاته.
- العثور على المتطلبات والتحضير وحدود نطاق العمل.
- إعداد الأسئلة المتبقية قبل مناقشة التكليف بالمهمة.
ثم نسقوا مع الفريق لإرسال استفسار تجريبي. تحققوا من وصوله ووضوح طريقة الرد عليه. أضيفوا الإجابة الناقصة قبل إنشاء صفحة أخرى.
قيسوا التقدم نحو مهمة مناسبة للشركة
راجعوا عبارات البحث وصفحات الوصول في ضوء الخدمات والقطاعات والنطاقات القضائية التي تغطونها فعلًا. سجلوا مدى ملاءمة الاستفسارات بصورة عامة، دون إدراج بيانات حساسة عن العملاء المحتملين في تقارير التسويق.
افصلوا بين نقرات روابط الأدلة، والاستفسارات المستلمة، والفرص التي تقررون متابعتها، والمهام المتفق عليها. ترتيب البحث ومدة البقاء في الصفحة لا يثبتان ملاءمة العميل للقبول. تحذر Google من ضمانات المركز الأول.
ابدؤوا بسؤال يجيب عنه الفريق مرارًا عبر البريد الإلكتروني. ضعوا الإجابة المتحقق منها في صفحة الخدمة، ثم أعيدوا اختبارها من منظور العميل.
اجعلوا خدمة التدقيق أسهل تقييمًا
أرسلوا صفحة خدمة واحدة والسؤال الذي يكرره العملاء المحتملون. نستطيع مساعدتكم على توضيح النطاق والأدلة والخطوة التالية، مع مراجعة المعلومات المهنية من المختص المسؤول في شركتكم.