
SEO cho công ty kiểm toán
Cho khách hàng cơ sở đánh giá trước khi họ gọi
Một giám đốc tài chính đã biết tên công ty, nhưng vẫn cần giải thích lý do lựa chọn. Công ty có thực hiện được công việc này không? Ai sẽ phụ trách? Kinh nghiệm được chứng minh bằng gì? Hãy để họ dễ tìm, kiểm tra và chia sẻ những câu trả lời đó.
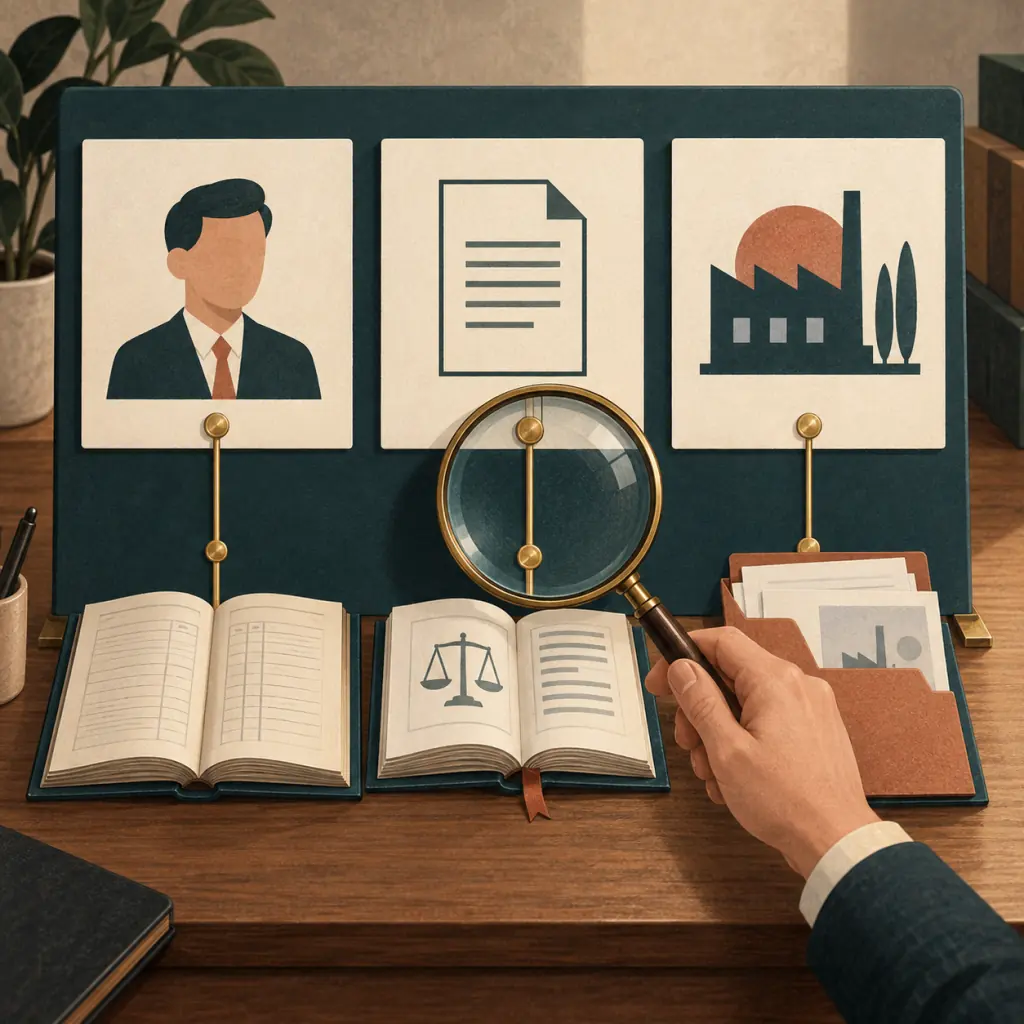
Khi nhìn thấy nguồn, người đọc dễ đánh giá một thông tin hơn. Các bảng nối với tài liệu minh họa mối quan hệ này, không phải hồ sơ của những hợp đồng thực tế.
Mỗi thông tin quan trọng cần có căn cứ để kiểm tra
Khách hàng có thể đến website qua lời giới thiệu hoặc tìm kiếm theo dịch vụ, ngành nghề. Dù đến bằng cách nào, họ cũng cần nhiều hơn một lời khẳng định rằng công ty đáng tin cậy.
Gắn thông tin quan trọng với căn cứ phù hợp: hồ sơ lãnh đạo phụ trách với danh bạ đăng ký nghề nghiệp; dịch vụ với phạm vi và chuẩn mực áp dụng; kinh nghiệm ngành với bản mô tả công việc thực tế đã được phép công bố. Giữ thông tin về nhân sự, văn phòng và cách liên hệ nhất quán.
Với doanh nghiệp xây dựng, có thể giải thích vấn đề lập báo cáo mà đội ngũ đã xử lý. Với tổ chức phi lợi nhuận, hãy mô tả dịch vụ liên quan. Kiểm tra sự thật và yêu cầu bảo mật trước khi công bố một trường hợp thực tế. Ví dụ hư cấu phải được ghi rõ là giả định.
Đó là cách áp dụng hướng dẫn của Google về nội dung ưu tiên người đọc: giúp người đọc đánh giá công ty, không chỉ tìm thấy tên.
Sáu câu trả lời cần có trước yêu cầu đầu tiên
Công ty phục vụ những khách hàng nào?
Nêu loại tổ chức, ngành và khu vực pháp lý mà công ty phục vụ. Làm rõ những giới hạn quan trọng. Trang giới thiệu dịch vụ theo địa phương phải tương ứng với công việc thực sự có thể nhận, không chỉ thêm tên địa điểm để thu hút lượt tìm kiếm.
Đây là dịch vụ gì?
Trình bày riêng kiểm toán báo cáo tài chính, kiểm toán nội bộ, công việc kiểm tra tuân thủ và các dịch vụ khác. Nếu có dịch vụ chứng thực SOC 2 hoặc kiểm toán chương trình hưu trí của Hoa Kỳ, hãy giải thích cụ thể. Đừng dùng một nhãn “kiểm toán” chung để che đi khác biệt.
Những yêu cầu nào được áp dụng?
Nêu khuôn khổ, khu vực pháp lý và kỳ báo cáo. Người phụ trách chuyên môn cần kiểm tra phiên bản áp dụng. Giải thích chuẩn mực đó có ý nghĩa gì với khách hàng, thay vì chỉ liệt kê các chữ viết tắt.
Ai sẽ phụ trách công việc?
Giới thiệu lãnh đạo phụ trách chuyên môn và cung cấp căn cứ về trình độ, kinh nghiệm của đội ngũ. Dẫn đến hồ sơ đăng ký hoặc giấy phép liên quan. Giải thích cách hỏi về nhóm dự kiến, nhưng không khiến khách hàng hiểu rằng một người đã được phân công chắc chắn.
Khách hàng cần cung cấp gì và sẽ nhận được gì?
Mô tả việc chuẩn bị thông thường, thông tin cần từ khách hàng và loại báo cáo hoặc sản phẩm bàn giao. Phân biệt bản phác thảo minh họa với phạm vi còn phải thống nhất. Không hứa hẹn ý kiến có lợi hay một kết quả phát hiện được định trước.
Sau khi liên hệ, việc gì sẽ diễn ra?
Giải thích cuộc trao đổi ban đầu về phạm vi và thời gian, sau đó là các bước xem xét chấp nhận hợp đồng và tính độc lập theo yêu cầu áp dụng. Tách riêng yêu cầu về thuế và ghi sổ kế toán nếu có cung cấp các dịch vụ đó. Một yêu cầu tư vấn chưa phải là hợp đồng đã được thống nhất.
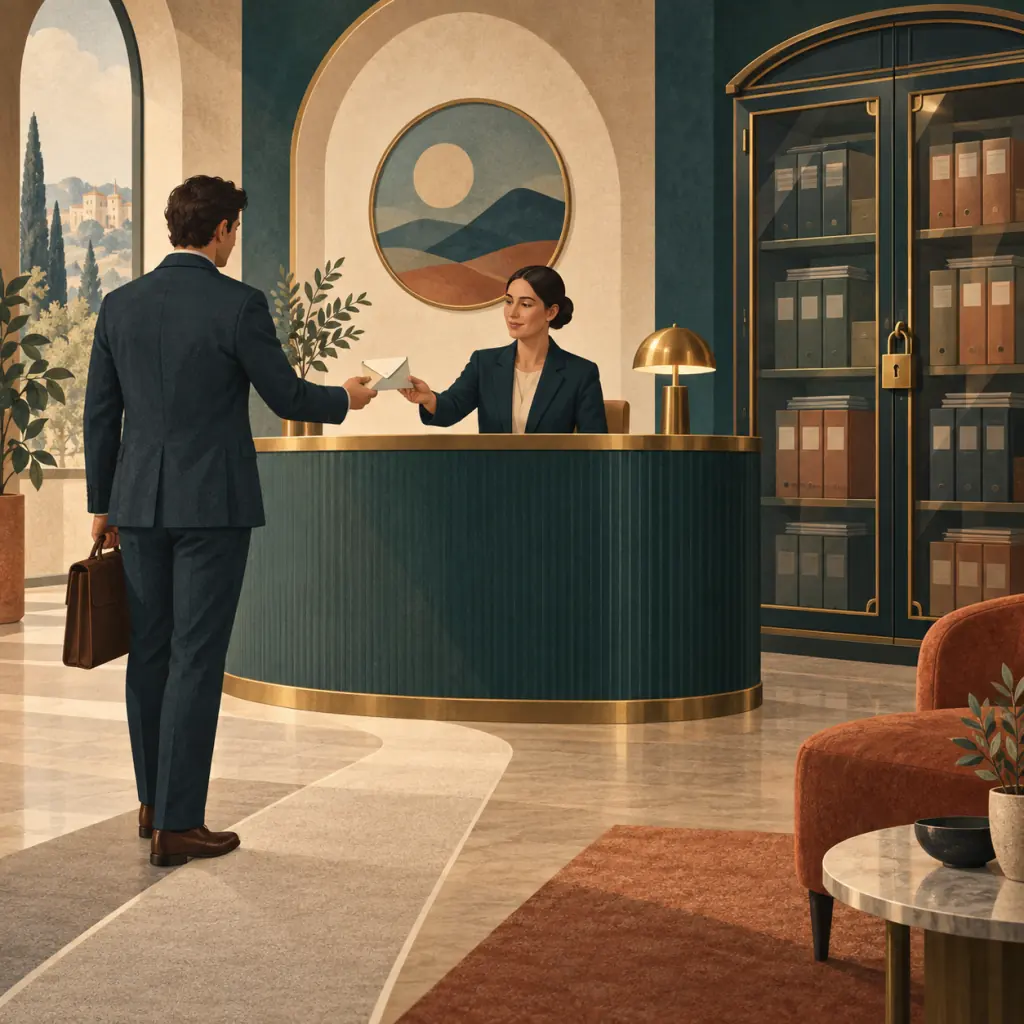
Tin nhắn đầu tiên mở đầu cuộc trao đổi. Tài liệu mật cần một cách chia sẻ riêng đã được thống nhất. Quầy tiếp nhận và tủ khóa minh họa sự khác biệt này.
Trước tiên, hãy hỏi nhu cầu thay vì xin hồ sơ tài chính
Giả sử người phụ trách tài chính của một tổ chức phi lợi nhuận muốn trao đổi về yêu cầu lập báo cáo. Đây là ví dụ giả định, không phải trường hợp khách hàng thực tế hay kết luận rằng tổ chức bắt buộc phải kiểm toán.
Tin nhắn đầu tiên có thể nêu:
- Tổ chức: loại hình và khu vực pháp lý.
- Yêu cầu: báo cáo cần có và bên yêu cầu báo cáo.
- Kỳ: năm tài chính hoặc kỳ báo cáo.
- Thời gian: ngày mong muốn hoàn thành.
- Liên hệ: người điều phối trao đổi.
Đề nghị khách hàng không gửi tài liệu tài chính mật qua biểu mẫu liên hệ chung. Sau khi làm rõ nhu cầu, công ty có thể giải thích cần bổ sung thông tin gì và chia sẻ theo cách nào cho phù hợp.
Hai loại công việc không mang lại cùng một mức đảm bảo
Kiểm toán báo cáo tài chính
Theo ISA 200, kiểm toán viên hướng tới việc đạt được sự đảm bảo hợp lý rằng báo cáo tài chính xét trên phương diện tổng thể không có sai sót trọng yếu do gian lận hoặc nhầm lẫn. Kiểm toán viên đưa ra ý kiến theo khuôn khổ lập và trình bày báo cáo tài chính áp dụng.
Đảm bảo hợp lý là mức đảm bảo cao, không phải tuyệt đối. Đừng mô tả kiểm toán như một cam kết rằng sổ sách hoàn hảo hoặc mọi sai sót và gian lận đều sẽ được phát hiện.
Thực hiện các thủ tục thỏa thuận trước
Theo ISRS 4400 (Sửa đổi), người hành nghề thực hiện các thủ tục đã thỏa thuận và báo cáo các phát hiện. Người sử dụng dự kiến tự rút ra kết luận.
Đây không phải ý kiến kiểm toán hay kết luận đảm bảo. Hãy giải thích đúng dịch vụ và sản phẩm bàn giao, không gợi ý rằng hai loại công việc có thể thay thế cho nhau.
Sử dụng chuẩn mực áp dụng cho công việc thực tế. Bộ quy tắc đạo đức IESBA là tài liệu tham chiếu nghề nghiệp quốc tế về tiếp thị trung thực và tính độc lập, không thay thế quy định địa phương. Người có chuyên môn phù hợp phải kiểm tra các thông tin quảng bá dịch vụ và yêu cầu chấp nhận hợp đồng.
Từ khóa cũ vẫn cần câu trả lời theo quy định hiện hành
Ví dụ tại Hoa Kỳ: công ty phục vụ tổ chức sử dụng nguồn tài trợ liên bang có thể nhận yêu cầu dùng thuật ngữ cũ “A-133 audit”. Giải thích dịch vụ hiện tại, kèm liên kết đến Uniform Guidance: 2 CFR Part 200, Subpart F và Federal Audit Clearinghouse. Không trình bày tên gọi lịch sử như quy định đang có hiệu lực.
Với công việc theo Government Auditing Standards, dẫn đến hướng dẫn Yellow Book của GAO. Phiên bản áp dụng phụ thuộc vào công việc và ngày có hiệu lực, không chỉ vào năm ghi trên trang web. Người phụ trách chuyên môn cần xác nhận điều này.
Nêu khu vực pháp lý, tác giả hoặc người kiểm tra chuyên môn và ngày kiểm tra thông tin. Dẫn đến điều kiện áp dụng hiện hành, thay vì để một ngưỡng giá trị không ghi ngày trên trang tiếp thị chung.
Cho người dùng thử tìm câu trả lời trên điện thoại
Đưa ra một tổ chức giả định cho người không tham gia dự án website. Đề nghị họ dùng điện thoại để:
- Tìm dịch vụ và khu vực pháp lý phù hợp.
- Xác định lãnh đạo phụ trách và căn cứ về năng lực.
- Tìm yêu cầu, việc chuẩn bị và giới hạn phạm vi.
- Liệt kê các câu hỏi còn cần làm rõ trước khi trao đổi về hợp đồng.
Sau đó, thống nhất với đội ngũ để gửi một yêu cầu thử. Kiểm tra yêu cầu có đến nơi và cách phản hồi có rõ ràng không. Bổ sung câu trả lời còn thiếu trước khi tạo thêm trang.
Đo các bước tiến tới một hợp đồng phù hợp
Đối chiếu truy vấn tìm kiếm và trang đích với dịch vụ, ngành và khu vực pháp lý thực sự được phục vụ. Ghi nhận khái quát mức độ phù hợp của yêu cầu, nhưng không đưa thông tin nhạy cảm của khách hàng tiềm năng vào báo cáo tiếp thị.
Tách riêng lượt nhấp vào nguồn căn cứ, yêu cầu đã nhận, cơ hội được chọn để tiếp tục trao đổi và hợp đồng đã thống nhất. Thứ hạng hay thời gian trên trang không chứng minh công ty nên chấp nhận một khách hàng. Google cảnh báo về lời hứa bảo đảm vị trí thứ nhất.
Bắt đầu với một câu hỏi đội ngũ thường trả lời qua email. Đưa câu trả lời đã kiểm chứng lên trang dịch vụ, rồi lặp lại bài thử tìm thông tin của khách hàng.
Giúp khách hàng dễ đánh giá dịch vụ kiểm toán
Hãy gửi đường dẫn đến một trang dịch vụ cùng câu hỏi khách hàng tiềm năng thường lặp lại. Chúng tôi có thể giúp làm rõ phạm vi, căn cứ và bước tiếp theo. Các thông tin chuyên môn cần được người phụ trách của công ty kiểm tra.