
SEO para empresas de auditoria
Deem ao cliente informação para vos avaliar antes de telefonar
Um diretor financeiro conhece o nome da vossa empresa, mas ainda precisa de justificar a escolha. Podem realizar o trabalho? Quem o dirigiria? O que comprova a vossa experiência? Tornem estas respostas fáceis de encontrar, verificar e partilhar.
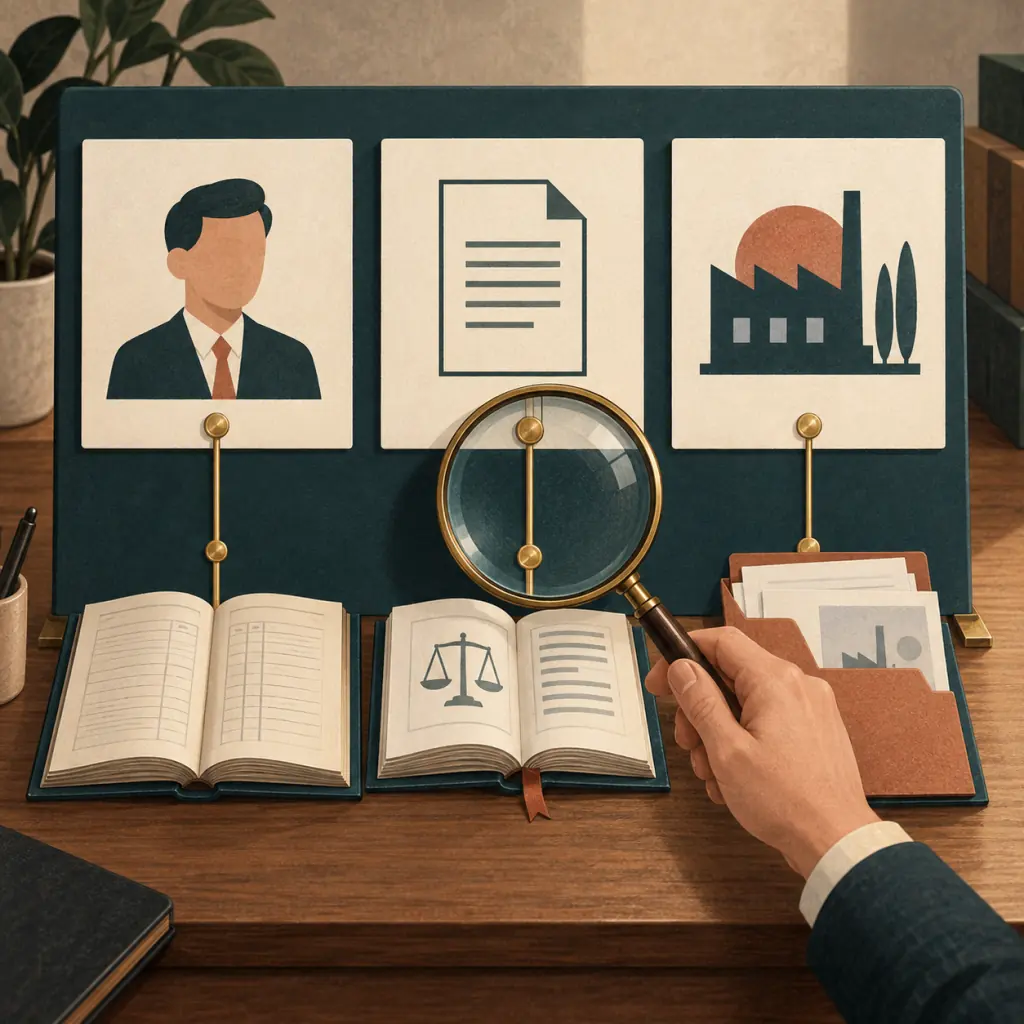
É mais fácil avaliar uma afirmação quando a fonte está visível. Os painéis ligados ilustram este princípio; não são registos de trabalhos reais.
Liguem cada afirmação a informação que o cliente possa verificar
Uma recomendação pode levar alguém ao vosso site. Uma pesquisa por serviço ou setor também. Nenhum destes visitantes deve ter de se contentar com a afirmação de que a empresa é de confiança.
Deem suporte às informações importantes: liguem o perfil de um sócio ao registo profissional relevante, expliquem o âmbito e as normas de cada serviço e documentem a experiência setorial com uma descrição aprovada de trabalho realizado. Mantenham coerentes os perfis, os dados dos escritórios e os meios de contacto.
Para uma empresa de construção, expliquem uma questão de relato financeiro que a equipa já tenha tratado. Para uma organização sem fins lucrativos, descrevam o trabalho pertinente. Verifiquem os factos e a confidencialidade antes de publicar um caso real. Identifiquem claramente os exemplos fictícios.
Assim aplicam as orientações da Google para conteúdos centrados nas pessoas: ajudam o leitor a avaliar a empresa, não apenas a encontrar o nome.
Seis respostas úteis antes do primeiro pedido
Quem podem apoiar?
Indiquem os tipos de organização, setores e jurisdições que abrangem. Esclareçam as exclusões importantes. Uma página dedicada a uma localidade deve corresponder a trabalho que podem realmente aceitar, não a um nome de lugar usado apenas para captar pesquisas.
Qual é o serviço?
Descrevam separadamente a auditoria de demonstrações financeiras, a auditoria interna, os trabalhos de verificação de conformidade e os restantes serviços. Se realizam trabalhos de atestação SOC 2 ou auditorias de planos de pensões dos EUA, expliquem essas prestações específicas. Não escondam as diferenças sob a designação genérica de auditoria.
Que requisitos se aplicam?
Indiquem o referencial, a jurisdição e o período de relato. Peçam ao responsável técnico que verifique a edição aplicável. Expliquem o que a norma significa para aquele cliente, em vez de apresentar siglas sem explicação.
Quem dirigiria o trabalho?
Identifiquem o sócio relevante e documentem as qualificações e a experiência da equipa. Incluam ligações para registos ou licenças pertinentes. Expliquem como obter informações sobre a equipa proposta, sem sugerir que determinada pessoa já está atribuída ao trabalho.
O que é necessário e o que será entregue?
Descrevam a preparação habitual, a informação a fornecer pelo cliente e o tipo de relatório ou resultado. Separem um exemplo de estrutura do âmbito ainda por acordar. Nunca prometam uma opinião favorável ou uma constatação predeterminada.
O que acontece depois do contacto?
Expliquem a primeira conversa sobre âmbito e prazos, seguida das verificações aplicáveis de aceitação e independência. Separem os pedidos fiscais e de contabilidade, se prestam esses serviços. Um pedido de informação não é um trabalho contratado.
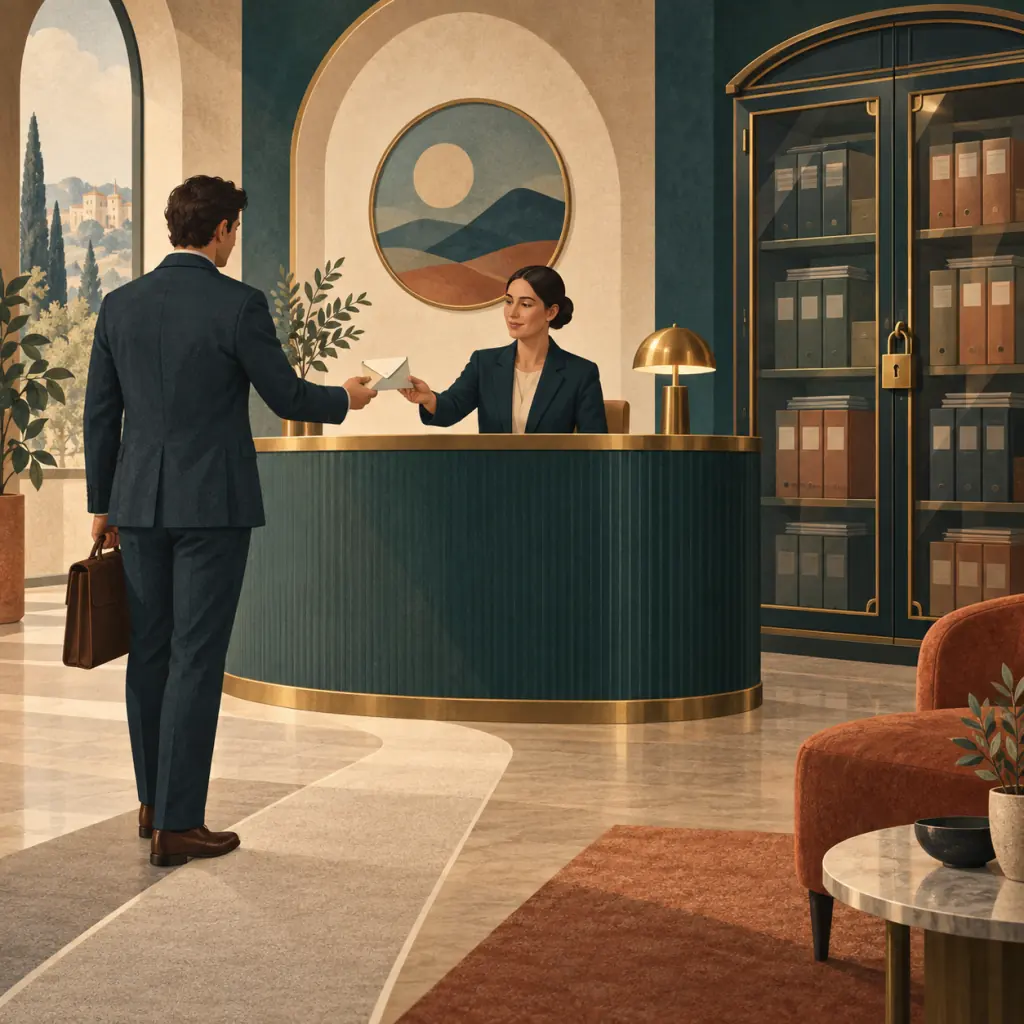
A primeira mensagem abre a conversa. Os documentos confidenciais exigem um processo de partilha separado e acordado. O balcão e o armário representam essa distinção.
Peçam uma descrição breve, não os documentos financeiros
Imaginem o responsável financeiro de uma organização sem fins lucrativos que precisa de esclarecer uma exigência de relato. É um exemplo hipotético, não um caso de cliente nem uma conclusão de que a auditoria é obrigatória.
O primeiro pedido pode indicar:
- Organização: tipo e jurisdição.
- Requisito: relatório solicitado e quem o exige.
- Período: exercício ou período de relato.
- Prazo: data pretendida para a conclusão.
- Contacto: pessoa que coordena a conversa.
Peçam que não sejam enviados documentos financeiros confidenciais através de um formulário de contacto geral. Depois de esclarecer o pedido, a empresa pode explicar que informação adicional é necessária e como deve ser partilhada.
Trabalhos diferentes não dão a mesma segurança
Auditoria de demonstrações financeiras
Segundo a ISA 200, o auditor procura obter segurança razoável de que as demonstrações financeiras, no seu conjunto, estão isentas de distorção material causada por fraude ou erro. Expressa uma opinião segundo o referencial de relato financeiro aplicável.
A segurança razoável é elevada, mas não absoluta. Não apresentem a auditoria como garantia de contas perfeitas ou de deteção de todos os erros e fraudes.
Procedimentos acordados
Segundo a ISRS 4400 (Revised), o profissional executa os procedimentos acordados e comunica as constatações. Os utilizadores previstos tiram as suas próprias conclusões.
Não é emitida uma opinião de auditoria nem uma conclusão de garantia de fiabilidade. Expliquem o serviço e o resultado concretos, sem dar a entender que os dois tipos de trabalho são equivalentes.
Usem as normas aplicáveis ao vosso trabalho. O Código IESBA é uma referência profissional internacional para a veracidade da comunicação comercial e a independência. Não substitui as regras locais. Um responsável qualificado deve verificar as afirmações sobre serviços e os requisitos de aceitação.
Uma pesquisa com um termo antigo precisa de uma resposta atual
Exemplo dos EUA: uma empresa que trabalha com organizações que utilizam apoios federais pode receber pedidos com o antigo termo «A-133 audit». Expliquem o serviço atual com ligações para as Uniform Guidance: 2 CFR Part 200, Subpart F e para o Federal Audit Clearinghouse. Não apresentem a designação histórica como regra em vigor.
Para trabalhos sujeitos às Government Auditing Standards, incluam as orientações do GAO sobre o Yellow Book. A edição aplicável depende do trabalho e das datas de entrada em vigor, não apenas do ano escrito na página. Peçam ao profissional responsável que o confirme.
Indiquem a jurisdição, o autor ou responsável pela revisão técnica e a data de verificação da informação. Liguem aos critérios de aplicação atuais, em vez de deixar um limiar sem data numa página comercial geral.
Testem a página com uma tarefa de um potencial cliente
Apresentem uma organização fictícia a alguém que não participa no projeto do site. Peçam-lhe que use o telemóvel para:
- Encontrar o serviço e a jurisdição relevantes.
- Identificar o sócio responsável e os elementos que comprovam as suas qualificações.
- Encontrar os requisitos, a preparação e os limites do trabalho.
- Preparar as perguntas ainda necessárias antes de discutir uma contratação.
Combinem depois um pedido de teste com a equipa. Confirmem que chega e que é claro como será respondido. Acrescentem a resposta em falta antes de criar outra página.
Acompanhem os passos até uma contratação adequada
Analisem as pesquisas e as páginas de entrada à luz dos serviços, setores e jurisdições que realmente abrangem. Registem, em termos gerais, se os pedidos são adequados. Não incluam dados sensíveis de potenciais clientes nos relatórios de marketing.
Separem os cliques nas fontes de suporte, os pedidos recebidos, as oportunidades que decidem acompanhar e os trabalhos contratados. A posição na pesquisa e o tempo na página não demonstram que um cliente é adequado. A Google alerta para as garantias de primeiro lugar.
Comecem por uma pergunta a que a equipa responde frequentemente por e-mail. Coloquem a resposta verificada na página do serviço e repitam o teste do percurso do cliente.
Tornem o vosso serviço de auditoria mais fácil de avaliar
Tragam uma página de serviço e a pergunta que os potenciais clientes repetem. Podemos clarificar o âmbito, a informação de suporte e o próximo passo. As afirmações profissionais devem ser verificadas pelo responsável da vossa empresa.