
SEO para firmas de auditoría
Dé al cliente razones para valorar su firma antes de llamar
Un director financiero conoce el nombre de su firma, pero aún debe justificar la elección. ¿Pueden realizar el trabajo? ¿Quién lo dirigiría? ¿Qué respalda su experiencia? Haga que esas respuestas sean fáciles de encontrar, comprobar y compartir.
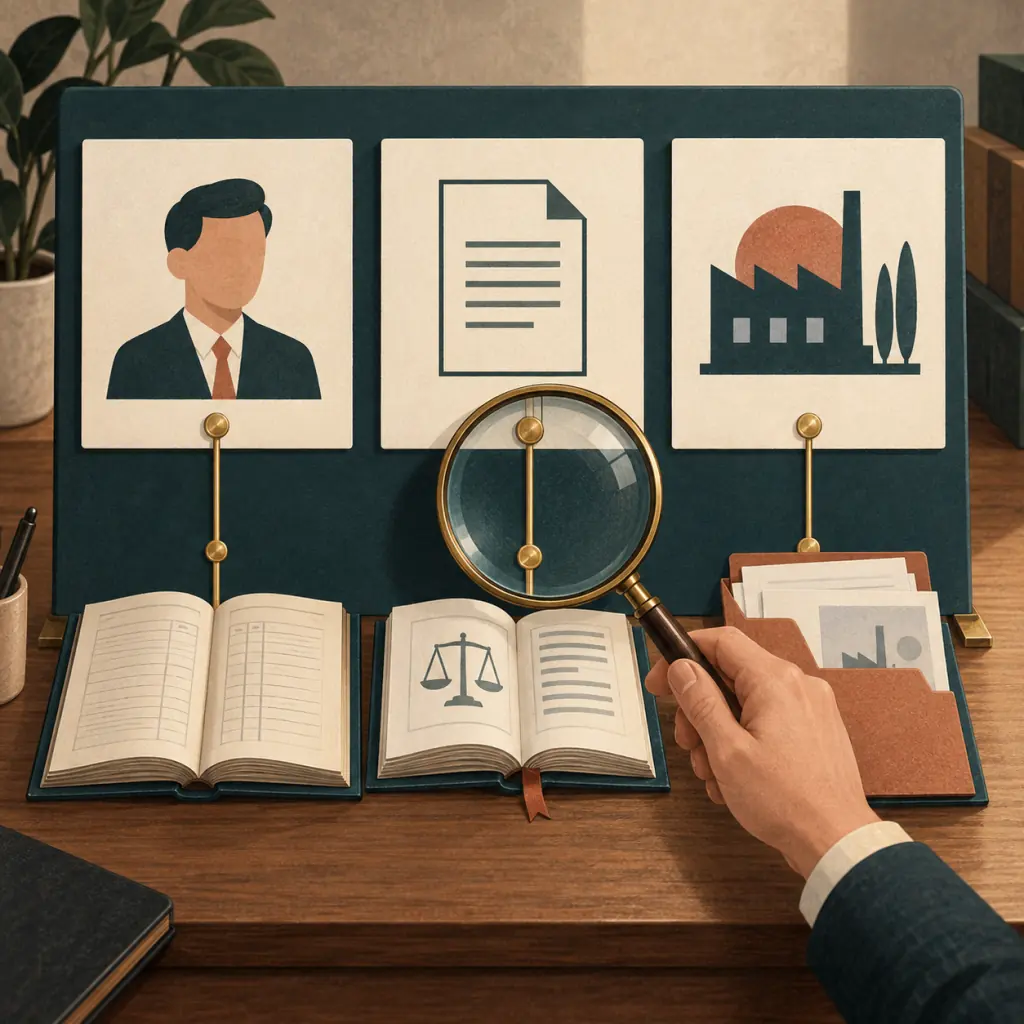
Una afirmación se valora mejor cuando se ve la fuente que la respalda. Los paneles conectados ilustran esa relación; no son pruebas de trabajos para clientes.
Vincule cada afirmación con algo que se pueda comprobar
Una recomendación puede llevar a alguien a su web. Una búsqueda por servicio o sector también. Ambos visitantes necesitan algo más que la afirmación de que su firma es de confianza.
Relacione la información importante con su respaldo: el perfil de un socio con el registro profesional pertinente, un servicio con su alcance y sus normas, la experiencia sectorial con una descripción aprobada del trabajo realmente realizado. Mantenga coherentes los perfiles, las oficinas y las vías de contacto.
Para una empresa constructora, explique una cuestión de información financiera que su equipo haya tratado. Para una entidad sin ánimo de lucro, describa el encargo pertinente. Revise los hechos y la confidencialidad antes de publicar un caso. Identifique claramente los ejemplos ficticios.
Así lleva a la práctica las recomendaciones de Google sobre contenido pensado para las personas: ayude al lector a evaluar su firma, no solo a encontrar su nombre.
Seis respuestas que ayudan antes de consultar
¿A quién pueden atender?
Indique los tipos de organización, sectores y jurisdicciones que cubre. Aclare las exclusiones importantes. Una página dedicada a una localidad debe reflejar trabajos que realmente pueda aceptar, no un nombre de lugar añadido para captar búsquedas.
¿De qué servicio se trata?
Describa por separado la auditoría de estados financieros, la auditoría interna, los encargos de cumplimiento y otros servicios. Si ofrece exámenes SOC 2 o auditorías de planes de jubilación estadounidenses, explique esas prestaciones concretas. No oculte sus diferencias bajo una etiqueta general de auditoría.
¿Qué requisitos se aplican?
Identifique el marco, la jurisdicción y el periodo de información pertinentes. Pida al responsable técnico que compruebe la edición aplicable. Explique qué significa la norma para ese cliente, en lugar de enumerar siglas sin aclararlas.
¿Quién dirigiría el trabajo?
Identifique al socio pertinente y documente las cualificaciones y la experiencia del equipo. Enlace los registros o autorizaciones profesionales que correspondan. Explique cómo preguntar por el equipo propuesto, sin dar a entender que una persona ya está asignada.
¿Qué debe aportar el cliente y qué recibirá?
Describa la preparación habitual, la información que aporta el cliente y el tipo de informe o entregable. Distinga un esquema orientativo del alcance que se acordará. Nunca prometa una opinión favorable ni un hallazgo determinado.
¿Qué ocurre después del contacto?
Explique la primera conversación sobre alcance y plazos, seguida de las comprobaciones de aceptación e independencia aplicables. Separe las consultas fiscales y de contabilidad cuando ofrezca esos servicios. Una consulta no es un encargo acordado.
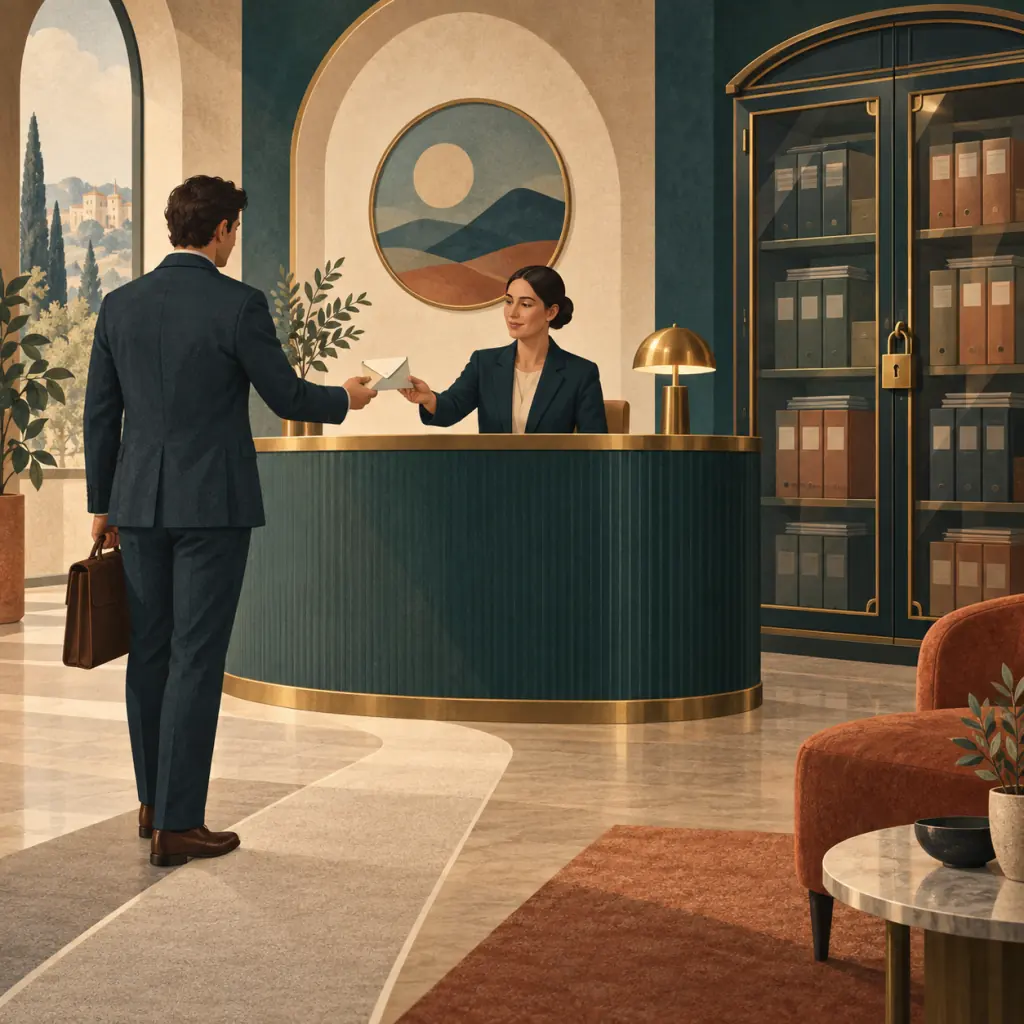
El primer mensaje abre una conversación. Los documentos confidenciales necesitan un procedimiento de envío distinto y acordado. El mostrador y el armario representan esa separación.
Pida una descripción breve, no los archivos financieros
Imagine al responsable financiero de una entidad sin ánimo de lucro que necesita comentar un requisito de información. Es un ejemplo hipotético, no un caso de cliente ni una conclusión de que deba realizarse una auditoría.
La primera consulta podría indicar:
- Organización: tipo y jurisdicción.
- Requisito: informe solicitado y quién lo exige.
- Periodo: ejercicio financiero o periodo de información.
- Plazo: fecha deseada de finalización.
- Contacto: persona que coordina la conversación.
Pida que no se envíen documentos financieros confidenciales mediante un formulario general de contacto. Una vez aclarada la solicitud, la firma puede explicar qué información adicional necesita y cómo compartirla de forma apropiada.
No todos los encargos ofrecen la misma seguridad
Auditoría de estados financieros
Según la NIA 200, el auditor busca obtener una seguridad razonable de que los estados financieros, en su conjunto, están libres de incorrecciones materiales por fraude o error. Expresa una opinión conforme al marco de información financiera aplicable.
La seguridad razonable es alta, pero no absoluta. No presente una auditoría como garantía de cuentas perfectas o de detección de todos los errores y fraudes.
Procedimientos acordados
Según la NISR 4400 (Revisada), el profesional realiza los procedimientos acordados e informa de los hallazgos. Los usuarios a quienes se dirige el informe extraen sus propias conclusiones.
No se expresa una opinión de auditoría ni una conclusión de aseguramiento. Explique el servicio y el entregable reales, sin sugerir que ambos tipos de encargo son intercambiables.
Utilice las normas que correspondan a su trabajo. El Código del IESBA es una referencia profesional internacional para la veracidad de la comunicación comercial y la independencia, no un sustituto de las reglas locales. El responsable cualificado debe comprobar las afirmaciones sobre servicios y los requisitos de aceptación.
Una búsqueda con un término antiguo necesita una respuesta actual
Ejemplo de Estados Unidos: una firma que atiende a organizaciones que gastan ayudas federales puede recibir consultas con el antiguo término «A-133 audit». Explique el servicio actual con enlaces a Uniform Guidance: 2 CFR Part 200, Subpart F y al Federal Audit Clearinghouse. No presente la denominación histórica como la norma vigente.
Para trabajos sujetos a Government Auditing Standards, enlace la orientación del GAO sobre el Yellow Book. La edición aplicable depende del trabajo y de las fechas de entrada en vigor, no solo del año que aparece en su página. Pida al profesional responsable que lo compruebe.
Indique la jurisdicción, el autor o revisor técnico y la fecha de comprobación de la información. Enlace los requisitos de aplicación actuales, en lugar de mantener un umbral sin fecha en una página comercial general.
Pruebe la página con una tarea del cliente
Presente una organización ficticia a alguien ajeno al proyecto web y pídale que use el teléfono para:
- Encontrar el servicio y la jurisdicción pertinentes.
- Identificar al socio responsable y las pruebas de sus cualificaciones.
- Localizar requisitos, preparación y límites del encargo.
- Preparar las preguntas pendientes antes de hablar de un posible encargo.
Después, coordine una consulta de prueba con su equipo. Compruebe que llega y que queda clara la vía de respuesta. Añada la información que falta antes de crear otra página.
Mida el avance hacia un encargo adecuado
Revise las consultas de búsqueda y las páginas de entrada según los servicios, sectores y jurisdicciones que realmente cubre. Registre de forma general si las consultas encajan, sin incorporar datos sensibles de posibles clientes a los informes de marketing.
Distinga los clics en documentos de respaldo, las consultas recibidas, las oportunidades que decide seguir y los encargos acordados. La posición y el tiempo en la página no demuestran que un cliente sea adecuado. Google advierte contra las garantías de primera posición.
Empiece por una pregunta que su equipo responde repetidamente por correo. Añada la respuesta verificada a la página del servicio y repita la prueba del recorrido del cliente.
Haga que su servicio de auditoría sea más fácil de evaluar
Traiga una página de servicio y la pregunta que los posibles clientes repiten. Podemos aclarar el alcance, las pruebas y el siguiente paso. El responsable de su firma debe revisar las afirmaciones profesionales.